Учет денег в индивидуальном пенсионном плане — это не «бумажки для налоговой», а система, которая показывает, как быстро вы приближаетесь к своей личной пенсии и не теряете на комиссиях и лишних рисках.
Ниже — пошаговый разбор, как организовать учет, какие ошибки не прощаются и что именно нужно записывать, чтобы не зависеть только от выписок фонда.
—
Кратко о том, что такое индивидуальный пенсионный план и зачем его считать
Индивидуальный пенсионный план (ИПП) — это ваш личный долгосрочный контракт с негосударственным пенсионным фондом (НПФ) или страховщиком, где вы регулярно откладываете деньги, а организация инвестирует их и к пенсии возвращает взносы плюс инвестиционный доход.
Если игнорировать учет, легко попасть в ситуацию, когда:
— фактическая доходность ниже, чем по обычному депозиту;
— комиссия «съедает» большую часть прибыли;
— план не совпадает с реальными целями (например, не хватает на желаемый уровень жизни).
Отсюда главный вопрос: индивидуальный пенсионный план как вести учет так, чтобы понимать, что деньги действительно работают, а не «лежат где-то в НПФ»?
—
Шаг 1. Определяемся с целью и горизонтом
До любых таблиц и программ вам нужно три базовых параметра:
— возраст сейчас;
— желаемый возраст начала выплат;
— желаемый размер ежемесячной пенсии в ценах сегодняшнего дня.
Почему это важно технически
Эти три числа задают:
— инвестиционный горизонт — сколько лет деньги будут работать;
— цель по капиталу — сколько нужно накопить к старту выплат;
— необходимый уровень доходности — какую доходность нужно обеспечивать с учетом инфляции.
Никакая продвинутая программа для учета индивидуального пенсионного плана не спасет, если вы не зафиксировали цель. Вы просто будете аккуратно считать, как уверенно не дотягиваете до нужной суммы.
—
Шаг 2. Собираем и нормализуем данные по плану
Разговорно, но по сути: сначала — «инвентаризация». Нужно собрать все документы и цифры по действующему ИПП.
Что именно должно быть под рукой
Минимальный набор:
— номер и дата договора, наименование НПФ или страховой;
— условия взносов: периодичность, размер фиксированный или процент от дохода;
— текущий размер накоплений (по последней выписке);
— перечень комиссий: за управление, за ведение счета, за досрочный выкуп и т.д.;
— информация о налоговом вычете или льготах.
Полезно дополнительно запросить у фонда:
— историческую доходность по вашему плану за 1, 3, 5 лет;
— структуру активов (во что инвестируются средства);
— порядок изменения тарифа взносов.
—
Шаг 3. Настраиваем систему учета: ручной, полуавтоматический или автоматический
Есть три базовых подхода, от простого к сложному.
1. Ручной учет (базовый уровень)
Подходит, если:
— взносы редкие;
— суммарный капитал пока невелик;
— вы хотите сначала «почувствовать» процесс.
Что делаем:
— создаем файл (Google Sheets, Excel, LibreOffice);
— заводим лист «Взносы» (дата, сумма, источник);
— лист «Состояние счета» (дата, сумма на счете по выписке);
— лист «Комиссии и расходы» (тип комиссии, ставка, сумма).
Это минимальный, но рабочий способ начать учет финансов по пенсионным накоплениям, и консультация с экспертом по нему будет гораздо продуктивнее, если все цифры уже структурированы.
2. Полуавтоматический учет
Добавляем:
— регулярное скачивание выписок в электронном виде;
— импорт данных в тот же файл;
— формулы для расчета доходности и графиков.
Плюс:
— меньше ручного ввода;
— выше точность и наглядность.
3. Автоматизированный учет через специализированные сервисы
Если капитал и взносы существенные, разумно использовать программу для учета индивидуального пенсионного плана (это может быть модуль в личном кабинете НПФ или независимое приложение для учета инвестиций).
Главные требования к таким решениям:
— поддержка сложного процента и неравномерных взносов;
— возможность считать внутреннюю норму доходности (IRR);
— учет комиссий и инфляции;
— экспорт данных (чтобы не оказаться «заложником» сервиса).
—
Шаг 4. Как рассчитать доходность индивидуального пенсионного счета
Ключевой показатель — не просто «сколько стало», а именно доходность на вложенный капитал.
Базовый вид расчета (упрощенный)
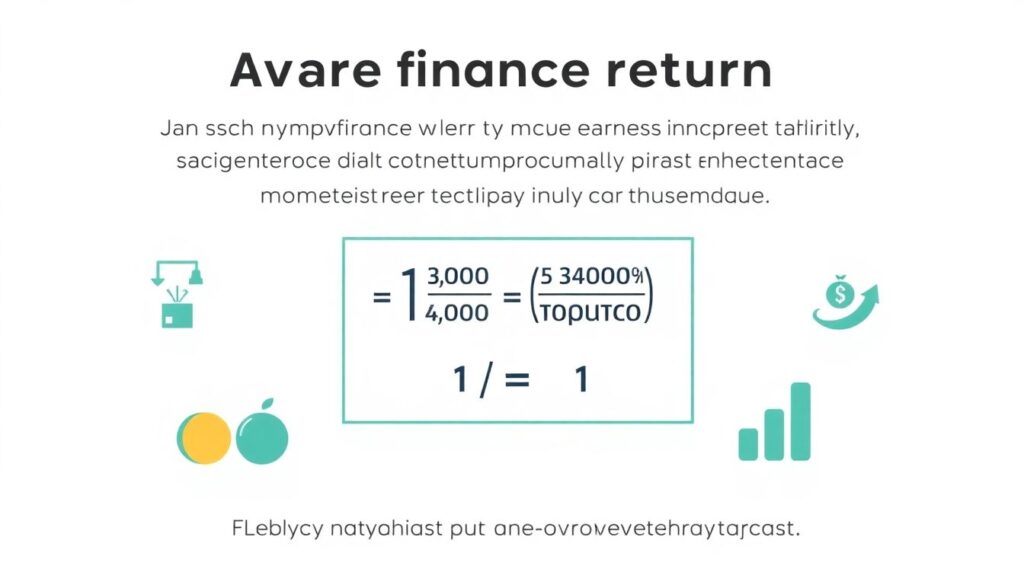
Если взносы редкие и примерно равные, можно использовать простую формулу средней годовой доходности:
> Доходность годовая ≈ (Итоговая сумма / Сумма взносов)^(1 / количество лет) − 1
Минус — плохо работает при неравномерных взносах.
Продвинутый подход: IRR (внутренняя норма доходности)
Технически корректный способ — посчитать IRR:
— каждая дата взноса фиксируется как отрицательный денежный поток;
— каждая дата, когда вы знаете рыночную стоимость счета, — как положительный поток;
— с помощью функции XIRR/ЧИСТВНДОХ в Excel или аналогов вы получаете годовую ставку доходности с учетом времени поступления взносов.
Это и есть искомая доходность индивидуального пенсионного счета.
Важно: сравнивать нужно чистую доходность после комиссий и желательно с поправкой на инфляцию (реальная доходность).
—
Шаг 5. Учет взносов, комиссий и налоговых эффектов
Учет — это не только «я внес 10 000 рублей». Нужно понимать, какая часть реально работает на вас.
Какие потоки фиксировать обязательно
Минимум:
— все взносы (дата, сумма, способ внесения);
— все комиссии (сумма и тип);
— все налоговые возвраты или льготы (дата и сумма вычета).
Совет начинающим: около каждого взноса помечайте его источник (зарплата, бонус, допдоход). Так будет проще анализировать, сколько реально процентов от дохода вы направляете на пенсию.
—
Шаг 6. Регулярный мониторинг и корректировка плана
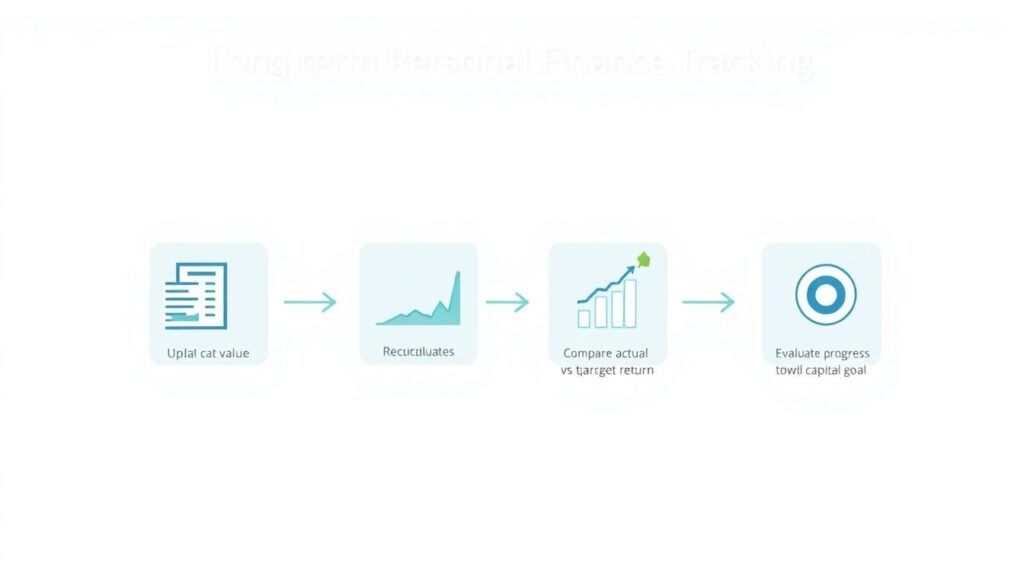
Раз в квартал или раз в полгода:
— обновить данные о текущей стоимости счета;
— пересчитать доходность за период;
— сравнить фактическую доходность с целевой;
— оценить, двигаетесь ли вы к цели по капиталу.
Когда звать специалиста
Если вы видите, что фактическая доходность систематически ниже инфляции или банковских вкладов, имеет смысл привлечь финансового консультанта по индивидуальному пенсионному плану. Эксперт поможет:
— оценить адекватность выбранного НПФ;
— рассчитать альтернативные сценарии (другой фонд, риск-профиль, размер взносов);
— оптимизировать налоговую нагрузку.
—
Типичные ошибки при учете пенсионных накоплений
Ошибка 1. Считать только «сколько на счете»
Без учета всех взносов и сроков внесения вы не видите реальную эффективность. Сумма на счете сама по себе не говорит, хорошо это или плохо.
Ошибка 2. Игнорировать комиссии
Комиссия в 2–3% в год на длинном горизонте легко отнимает 20–30% итогового капитала. Если вы не учитываете комиссии в расчетах доходности, картинка получается слишком оптимистичной.
Ошибка 3. Не пересматривать план при изменении дохода
Доход вырос — взносы не меняете, при этом ожидаете более высокую пенсию. Математика так не работает. Учет должен показывать, что реальные проценты от дохода на пенсию упали.
—
Практические советы новичкам
С чего начать, если вы «не любите цифры»
1. Не усложняйте:
— один файл или простой сервис;
— три листа: «Взносы», «Состояние счета», «Доходность».
2. Делайте обновление раз в квартал, а не каждый день.
3. Сохраняйте все выписки в отдельной папке (цифровой архив).
Как не бросить учет через полгода
— Привяжите обновление учета к какому-то событию: получению квартальной выписки или премии.
— Ставьте конкретный вопрос на проверку:
«Не отстаю ли я от цели по капиталу?»
Тогда учет превращается не в рутину, а в инструмент ответа.
—
Немного статистики: что происходило с пенсионными накоплениями в России
Мой срез данных ограничен примерно серединой 2024 года, поэтому по 2024–2025 можно говорить только о тенденциях, а не о финальных цифрах. Ниже — усредненная и округленная статистика на основе открытых данных ЦБ РФ, НПФ и исследований рынка (цифры приведены для ориентира, а не для отчетности перед налоговой):
— 2022 год.
— Совокупный объем пенсионных накоплений в НПФ (обязательное + добровольное) превысил 6,3 трлн руб.
— По оценкам Минфина и ЦБ, доля граждан, участвующих в добровольных индивидуальных пенсионных планах, была около 3–4% экономически активного населения.
— Средняя доходность добровольных программ по рынку находилась в диапазоне 6–8% годовых, при официальной инфляции порядка 11,9% (то есть реальная доходность была отрицательной).
— 2023 год.
— Объем средств в НПФ увеличился примерно до 6,8–7 трлн руб.
— Количество активных участников добровольных программ выросло ориентировочно на 10–15% благодаря усилению интереса к долгосрочным инструментам и активной рекламе ИПП.
— Средняя доходность НПФ по добровольным программам, по оценкам аналитиков, составляла 8–10% годовых при инфляции около 7,4%. Реальная доходность снова стала положительной, но с учетом комиссий заметно отличалась между фондами.
— 2024 год (по предварительным оценкам на середину года).
— Тренд на рост добровольных пенсионных накоплений сохранялся: рынок мог превысить 7,3–7,5 трлн руб.
— Усилилась концентрация активов в крупнейших НПФ, что для частного инвестора означает необходимость тщательного выбора и оценки устойчивости фонда.
— Доходности по ряду фондов приближались к 9–11% годовых, но разброс между лидерами и аутсайдерами рынка сохранялся высоким.
Из этих цифр логичный вывод: один и тот же клиентский взнос при разных фондах и комиссиях дает сильно отличающийся результат. Поэтому грамотный учет — не формальность, а способ вовремя заметить, что ваш НПФ значительно отстает от середних значений рынка.
—
Когда нужна профессиональная консультация
Если:
— вы ведете учет хотя бы год и видите, что ваша реальная доходность стабильно ниже средней по рынку НПФ;
— вы не понимаете структуру комиссий и не можете восстановить эффективную ставку расходов;
— планируете крупное разовое пополнение или смену фонда,
имеет смысл разово получить учет финансов по пенсионным накоплениям: консультация у независимого специалиста. В идеале — показать ему свой файл учета и запросить:
— оценку адекватности доходности с учетом риска;
— сценарий «что будет с капиталом», если увеличить/уменьшить взносы;
— рекомендации по смене фонда или тарифа, если это оправдано.
—
Итог: как встроить учет ИПП в свою финансовую систему
Если свести все шаги к минимальной схеме:
— зафиксируйте цель (возраст выхода и желаемую пенсию);
— соберите все данные по действующему ИПП;
— выберите формат учета — от простого файла до специализированного софта;
— регулярно (квартально) обновляйте данные и считайте доходность с учетом взносов и комиссий;
— сравнивайте результат с целевой доходностью и рыночными показателями;
— при значимых расхождениях — корректируйте взносы, стратегию или фонд, при необходимости — с помощью профессиональной консультации.
Тогда индивидуальный пенсионный план перестает быть «черным ящиком» и превращается в управляемый финансовый инструмент, а не в лотерею на десятилетия.