С чего вообще начать: стоит ли связываться с судом против банка
Многие думают, что суд с банком — это что-то из серии «невозможно выиграть, у них армия юристов». На практике все не так страшно: грамотно подготовленный иск к банку за нарушение прав потребителей часто заканчивается либо мирным соглашением на выгодных условиях, либо выигрышем в суде.
Главный плюс потребительских споров — закон реально на стороне клиента. Банк — это такой же продавец услуги, только с деньгами и лицензией. А значит, к нему применяются нормы закона о защите прав потребителей, со всеми штрафами и неустойками.
—
Пошагово: как подать иск в суд на банк за нарушение прав потребителей
Шаг 1. Спокойно собрать все доказательства
Без бумаг в суд лучше не идти. Чем больше фиксированных доказательств, тем проще:
— договор с банком (кредит, вклад, карта, обслуживание счёта);
— все приложения и тарифы (часто «зарыто» самое интересное);
— переписка: письма, e-mail, личный кабинет, скриншоты СМС;
— квитанции, чеки, выписки по счёту и по карте;
— аудиозаписи разговоров (если делали) — в России их можно использовать, если вы участник разговора.
Небольшой лайфхак: сразу сделайте отдельную папку «Суд с банком» — бумажную или на компьютере. Судья будет задавать вопросы по датам и суммам, а вы не будете лихорадочно искать нужный документ.
Шаг 2. Претензия банку — обязательный этап
Почти всегда перед подачей иска нужно направить письменную претензию. Не устно в отделении, не «девушка, зафиксируйте обращение», а нормальным официальным документом.
Что важно:
— пишем в свободной форме, но по существу: что произошло, какие нормы нарушены, чего вы требуете;
— указываем дату, сумму, реквизиты договора;
— ставим срок ответа — обычно 10 календарных дней вполне разумно;
— отправляем заказным письмом с уведомлением или сдаём в офис под отметку на копии.
Почему это критично: если банк откажет или промолчит, а вы потом выиграете суд, суд может дополнительно оштрафовать банк на 50% от присужденной суммы за неудовлетворение требований потребителя в добровольном порядке.
—
Реальные кейсы: как люди выигрывают у банков
Кейс 1. «Незаконная» комиссия, которая вернулась с процентами
Клиенту навязали комиссию за выдачу кредита — несколько процентов от суммы «единоразово». Он задался вопросом: а вообще это законно? В итоге через знакомого нашёл юриста и выяснил, как подать в суд на банк за незаконные комиссии, и что подобные платежи суды часто признают ничтожными.
Дальше всё было по схеме:
— претензия — отказ банка;
— иск в суд;
— в процессе: экспертиза расчётов, запрос всех тарифов банка.
Результат: клиенту вернули комиссию, проценты на эту сумму, плюс штраф за отказ добровольно удовлетворить требования. А сам банк потом тихо переписал свои условия.
Кейс 2. Навязанная страховка и «добровольно-принудительная» услуга
Женщине одобрили кредит только при условии «добровольного» страхования жизни. Фактически — без страховки заявку не рассматривали.
Схема действий:
— запрос в банк о наличии права оформить кредит без страховки;
— письменный отказ банка выдать кредит без дополнительного продукта;
— жалоба в ЦБ и Роспотребнадзор;
— иск с требованием признать часть договора недействительной.
Суд признал навязанную услугу незаконной и обязал вернуть стоимость страховки. Заодно женщине компенсировали моральный вред — немного, но как принципиальная победа сработало отлично.
—
Как грамотно оформить иск: практическое руководство
Что обязательно должно быть в иске
Когда люди ищут в интернете «образец иска в суд на банк по защите прав потребителей», они часто просто копируют первый попавшийся шаблон. Это лучше, чем писать с нуля, но голый шаблон не учитывает вашу конкретную историю.
В иске должны быть:
— ваши данные и данные банка (юридический адрес, ИНН, ОГРН — лучше взять с сайта ЦБ или из договора);
— описание ситуации по датам: что сделали вы, что сделал банк;
— ссылки на закон: Гражданский кодекс, закон о защите прав потребителей, закон о банках — хотя бы базовые статьи;
— чёткие требования: вернуть деньги, пересчитать проценты, отменить комиссию, компенсировать убытки, взыскать неустойку и моральный вред;
— список приложений: договоры, переписка, справки, распечатки.
Иск пишем в трёх экземплярах: для суда, для банка и для себя с отметкой о приёме.
Куда подавать иск
Есть два варианта:
— по юридическому адресу банка (чаще всего это Москва);
— по месту вашего жительства — потребитель имеет это право.
Выбор важен. Иногда проще подать иск в своём городе, чтобы не тратиться на поездки и время. Если же сумма крупная и банк подаёт против вас встречный иск, можно отдельно продумать тактику с юристом.
—
Неочевидные решения, про которые мало кто говорит
Использовать закон о защите прав потребителей на полную
Банки любят говорить: «Это банковская тайна, это наши внутренние правила». Но если между вами и банком есть договор услуги (карта, счёт, кредит), вы — потребитель. Значит, можно:
— требовать предоставить полную и достоверную информацию;
— ссылаться на запрет навязывания дополнительных услуг;
— настаивать на максимальном толковании сомнений в вашу пользу.
Многие не знают, что по потребительским спорам госпошлину платить не нужно, если вы взыскиваете только деньги и штрафы как потребитель. Это экономит приличную сумму на старте.
Идти не только через суд, но и через регуляторов
Иногда, прежде чем бодаться в суде, полезно создать «фон» из жалоб:
— Центральный банк РФ — за нарушение банковских правил и лицензии;
— Роспотребнадзор — за нарушение прав потребителей;
— финансовый уполномоченный (если спор подходит по критериям).
Такие жалобы не всегда решают вопрос деньгами, но сильно мотивируют банк «договариваться», особенно если ваш спор типовой и может перерасти в массовые иски.
—
Альтернативные методы давления на банк без «лобовой атаки»
Финансовый уполномоченный
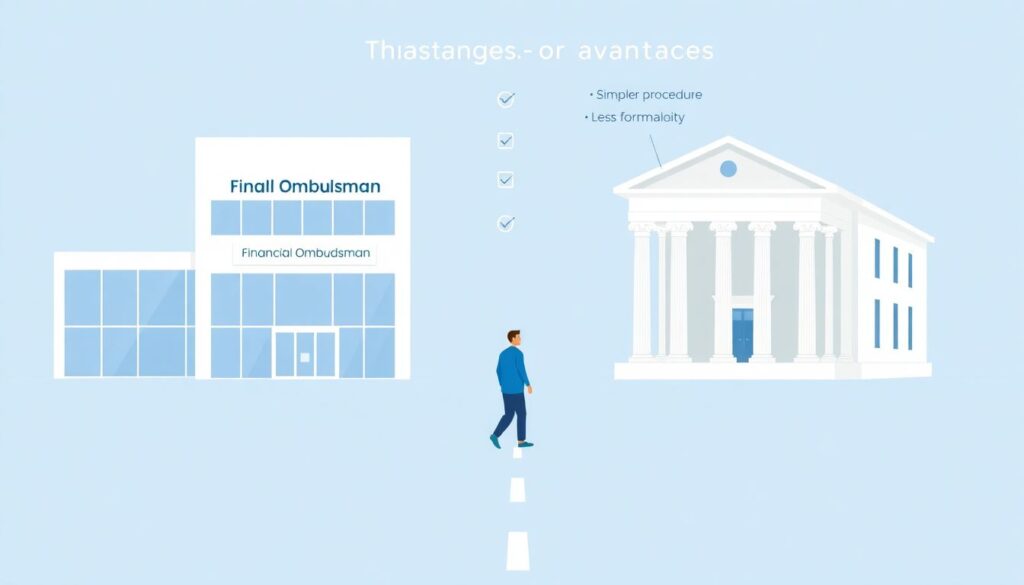
По ряду категорий споров (особенно страхование, некоторые банковские продукты) сначала нужно обратиться к финансовому уполномоченному, и только потом в суд. Это не формальность: иногда там реально удаётся решить конфликт.
Плюсы:
— процедура проще, чем полноценный судебный процесс;
— меньше формализма в документах;
— банк часто охотнее идёт на компромисс.
Переговоры «на фоне» готовящегося иска
Когда банк понимает, что вы готовы идти до конца, а не просто «пугаете судом», он становится сговорчивее. Рабочая схема:
1. Подготовить полный пакет документов, как для суда.
2. Составить претензию и указать, что в случае отказа вы обратитесь в суд, приложив расчёт неустойки и штрафа.
3. Обозначить сумму, за которую вы готовы урегулировать спор миром.
Иногда на этом этапе банк сам предлагает списать спорную комиссию, пересчитать проценты или частично погасить долг.
—
Лайфхаки для тех, кто хочет действовать «по-взрослому»
Как себя вести, если вы без адвоката
Можно и без юриста идти в суд, но стоит подготовиться:
— сделать краткий конспект своей позиции на 1–2 страницы: что, когда, сколько, на каком основании просите деньги;
— потренироваться дома вслух объяснять судье, что произошло, за 3–5 минут;
— принести в суд все оригиналы документов и по комплекту копий.
На заседании говорите просто и по делу. Судье не нужны эмоции, ему нужны факты, даты и ссылки на документы.
Когда подключать специалиста
Если спор крупный по сумме или сложный по конструкции (кредит+рефинансирование+страховка+поручительство), лучше хотя бы раз проконсультироваться. Часто юрист по спорам с банком подать иск в суд может так, что уже одно содержание документа заставит банк пересмотреть позицию.
Полезно хотя бы:
— заказать у юриста проверку договора и расчёта требований;
— попросить составить иск, а в суд при этом ходить самому;
— обратиться к специалисту, если банк подал встречный иск.
—
Как взыскать максимум: неустойка, штрафы и моральный вред
Не забывайте про дополнительные деньги
Многие ограничиваются «верните, пожалуйста, комиссию/переплату». Но закон даёт право требовать больше. Важно заранее продумать, как взыскать с банка неустойку и моральный вред через суд, чтобы не упустить деньги.
Можно просить:
— вернуть незаконно удержанные суммы (комиссии, навязанные услуги);
— компенсировать убытки (например, вы заплатили пени другому кредитору, потому что банк ошибочно блокировал платёж);
— взыскать неустойку за просрочку исполнения требований потребителя;
— компенсировать моральный вред (стресс, испорченная кредитная история, звонки коллекторам и т.п.);
— взыскать штраф 50% от присужденной суммы за отказ банка добровольно удовлетворить требования потребителя.
Да, суды часто режут суммы морального вреда и неустойки, но если этого вообще не просить, вы не получите ничего.
—
Неочевидные процессуальные нюансы, которые работают на вас
Важность дат и сроков
В спорах с банками время — это деньги буквально:
— чем дольше банк тянет с ответом, тем больше может набежать неустойка;
— пропуск срока исковой давности (обычно 3 года) может убить хороший иск ещё на старте;
— фиксируйте все даты: когда узнали о нарушении, когда подали претензию, когда получили ответ.
Храните конверты с почтовыми штемпелями и уведомления о вручении — ими часто доказывают, что банк не ответил вовремя.
Не бойтесь уточнять иск
В процессе разбирательства может всплыть новая информация: дополнительные комиссии, скрытые платежи, странные условия. Вы можете уточнить исковые требования, увеличить сумму требований или скорректировать формулировки. Главное — делать это письменно и через канцелярию суда.
—
Как подать в суд на банк за незаконные действия и не перегореть по пути
Суд с банком — это не спринт, а марафон. Нужно трезво оценить силы и действовать постепенно:
— не пытаться за одну ночь стать профессиональным юристом;
— опираться на документы, а не на «мне так кажется»;
— спокойно реагировать на возражения банка — это их работа, спорить с вами.
Если подытожить, алгоритм выглядит так:
1. Собрать все документы и зафиксировать ситуацию.
2. Направить грамотную претензию.
3. Оценить перспективы: самостоятельно или с юристом.
4. Подготовить и подать иск с учётом всех возможных требований.
5. Последовательно участвовать в процессе: ходить на заседания, отвечать на запросы, уточнять иск при необходимости.
—
Итог: реально ли выиграть у банка?
Да, реально. И это происходит ежедневно, но далеко не всегда попадает в новости.
Если вы действуете последовательно, опираетесь на закон и не боитесь бумажной рутины, иск к банку за нарушение прав потребителей — не «героический подвиг», а вполне рабочий инструмент защиты своих денег и нервов.
А дальше у вас три пути: идти самостоятельно, подключить юриста точечно или полностью делегировать дело профессионалу. В любом из вариантов главное — не замалчивать проблему и не мириться с очевидной несправедливостью только потому, что «это же банк, с ним не поспоришь». Спорить можно. И выигрывать — тоже.